Metal powder supplier Tekna (FRA: 8VB) ikinci çeyrekte daha güçlü finansal sonuçlar bildirdi, çünkü artan havacılık ve savunma talebi Malzeme işini destekledi ve daha fazla eklemeli üretim (AM) müşterisi üretime geçti.
1990 yılında Université de Sherbrooke’de geliştirilen teknolojiyi ticarileştirmek amacıyla Kanada’da kurulan Tekna, Norveç borsasında listelenen Tekna Holding ASA aracılığıyla sahiplenilmektedir. Quebec merkezli işletme, önceki yıla göre %18 artışla CAD 10.6 milyon ($7.6 milyon) ikinci çeyrek gelirini bildirdi. Düzeltilmiş EBITDA CAD 1.4 milyon ($1 milyon) seviyesine ulaştı; aynı dönemde geçen yıl CAD 2 milyon ($1.4 milyon) zararda bulunmuştu. Bu, şirketin dördüncü ardışık çeyrek pozitif düzeltilmiş EBITDA kaydettiği anlamına geliyor. Tekna ayrıca CAD 100,000 ($72,064) tutarında küçük bir net kar açıkladı; bir yıl önce CAD 3.9 milyon ($2.8 milyon) zarar etmişti.
AM sektörü için ise daha önemli sayılar Tekna’nın Materials işinde yer alıyor; bu iş yüksek saflıkta küresel metal tozları, Ti-6Al-4V (Ti64) dahil, plazma teknolojisiyle üretiyor. Bu tozlar AM’nin yanı sıra metal enjeksiyon kalıplama (MIM), bağlayıcı jetleme ve sıcak izostatik presleme gibi süreçlerde de kullanılıyor.
Tekna ayrıca endüstriyel müşterilere, üniversitelere ve araştırma kurumlarına plazma işleme ekipmanları satan ayrı bir Systems işine sahiptir. Son müşteriler arasında Texas A&M University bulunuyor; bu kurum malzeme test ve değerlendirme sistemi sipariş etti ve bir Birleşik Krallık üniversitesi hipersonik rüzgar tüneli için bir plazma sistemi sipariş etti. Tekna ayrıca Asya’dan küresel metal tozları geliştirmek için kullanılan sistemlere yönelik siparişler aldı. Q2’de şirket, ismi açıklanmayan bir ABD kritik mineraller müşterisinden şimdiye kadarki en büyük Systems siparişini güvenceye aldı.
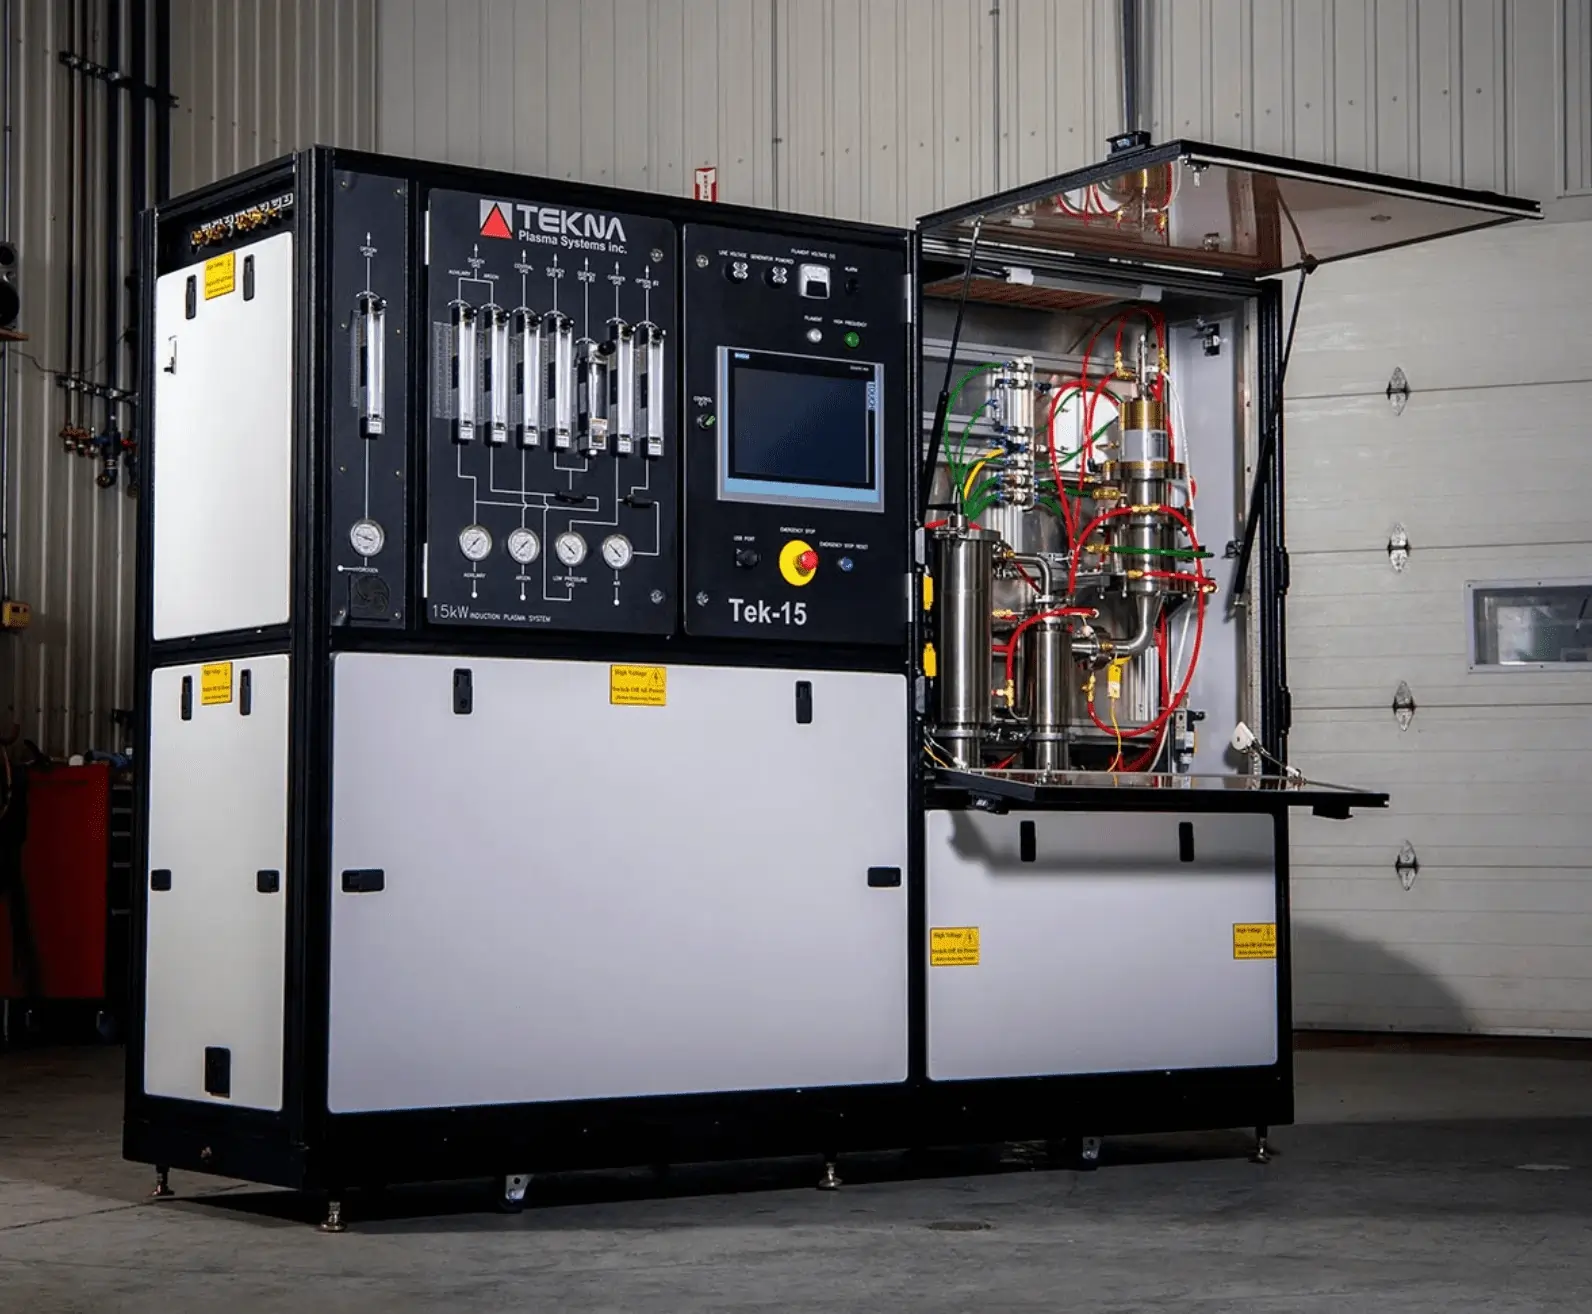
Tekna’s Plasma systems. Image courtesy of Tekna.
Materials geliri Q2’de %20 artarak CAD 7.9 milyon ($5.7 milyon) oldu; bu artış büyük ölçüde havacılık ve savunma talebi sayesinde gerçekleşti. Segmentin katkı marjı da bir yıl önceki %38’den %54’e sıçradı. Materials, Tekna’nın CAD 3.4 milyon ($2.5 milyon) yıllık düzeltilmiş EBITDA iyileşmesinin yaklaşık CAD 1.8 milyon ($1.3 milyon) katkısını sağladı; daha yüksek satışlar ve daha iyi marjlar her ikisi de etkili oldu.
Tekna, Materials büyümesinin büyük bir kısmının müşterilerin üretime geçmesinden geldiğini söyledi. Kazanç çağrısı sırasında CEO Claude Jean, daha önce Tekna tozlarını Ar-Ge ve prototipleme için satın alan müşterilerin, nitelik programlarını tamamladıkça daha büyük ve tekrarlayan siparişler verdiğini belirtti. Bu hareket, havacılık, savunma veya tıbbi üretim için malzemelerin nitelendirilmesinin zaman alabilmesi nedeniyle önem taşıyor. Üretim onayı alındıktan sonra müşteriler tekrarlayan toz alıcıları haline gelebilir.
Temmuz’da şirket, savunma OEM’lerine hizmet veren uzun süredir çalışan bir ABD sözleşmeli üreticiden 2026 Ti64 tozu siparişinin CAD 3 milyon ($2.2 milyon) üzerine çıktığını açıkladı. Bu, aynı müşteriye 2025 boyunca sağlanan yaklaşık CAD 500,000 ($360,527) tutarının altı katından fazla. 2026 hacminin yaklaşık yarısı duyuru yapıldığında zaten teslim edilmişti; kalan kısmı yılın ikinci yarısına planlandı.
Tekna, müşterinin Ti64 tozunu savunma uygulamaları için parça üretiminde kullandığını ve 2017’den beri şirketten satın aldığını belirtti. Jean, artışın daha fazla müşterinin AM üretimine geçmesiyle geldiğini söyledi.
“Bu genişleme, müşterimizin neredeyse on yıllık ortaklık süresince Tekna’nın kalite, tutarlılık ve güvenilirliğine duyduğu güveni yansıtıyor,” diye Jean ekledi. “Kıyı yakınında, yüksek performanslı metal tozlarına olan talep, müşterilerimiz eklemeli üretimi seri üretime taşıdıkça hız kazanıyor.”
Temmuz siparişi tek büyüyen talep göstergesi değil. Ocak ayında Tekna, ABD havacılık ve savunma sektörüne hizmet veren bir başka Tier-1 tedarikçiden Ti64 tozu için CAD 2 milyon sipariş duyurdu. Toz, lazer toz yatak eritimi (LPBF) için kullanılacak. Aynı müşteri 2025’te CAD 1.6 milyon sipariş vermişti ve Tekna, üretim arttıkça hacimlerin yükseldiğini söyledi.
O ayın ilerleyen günlerinde Tekna, ismi açıklanmayan bir ABD savunma Tier-1 tedarikçisinden bir başka CAD 1.5 milyon LPBF titanyum tozu siparişi aldığını duyurdu. Bu sipariş, müşterinin önceki siparişlerinden üç kat daha büyüktü.
More Demand From Reshoring
Tekna, reshoring’in de toz talebini desteklediğini söyledi. Jean, havacılık ve savunma müşterilerinin AM’yi ağırlığı azaltmak, tasarım esnekliğini artırmak ve tedarik zincirlerini basitleştirmek için kullandığını belirtti. Tekna, potansiyel müşteri olarak tanımladığı 69 havacılık ve savunma OEM’inin %57’siyle çalıştığını, bunlar arasında Airbus, Boeing ve Dassault olduğunu bildirdi.
Tekna, titanyum tozlarını büyük üreticilerle nitelendirirken yaptığı erken çalışmanın, daha fazla AM programı üretime geçtikçe yardımcı olabileceğini söyledi. Bu eğilim havacılık ve savunmanın ötesine uzanıyor. Tekna’nın 20’den fazla aktif tıbbi müşterisi var ve birkaç müşterinin şu anda tozlarını nitelendirdiğini belirtti. Bir toz belirli bir uygulama için nitelendirildiğinde, tedarikçi değişikliği zor olabiliyor; bu da Tekna için tekrarlayan iş yaratabilir.
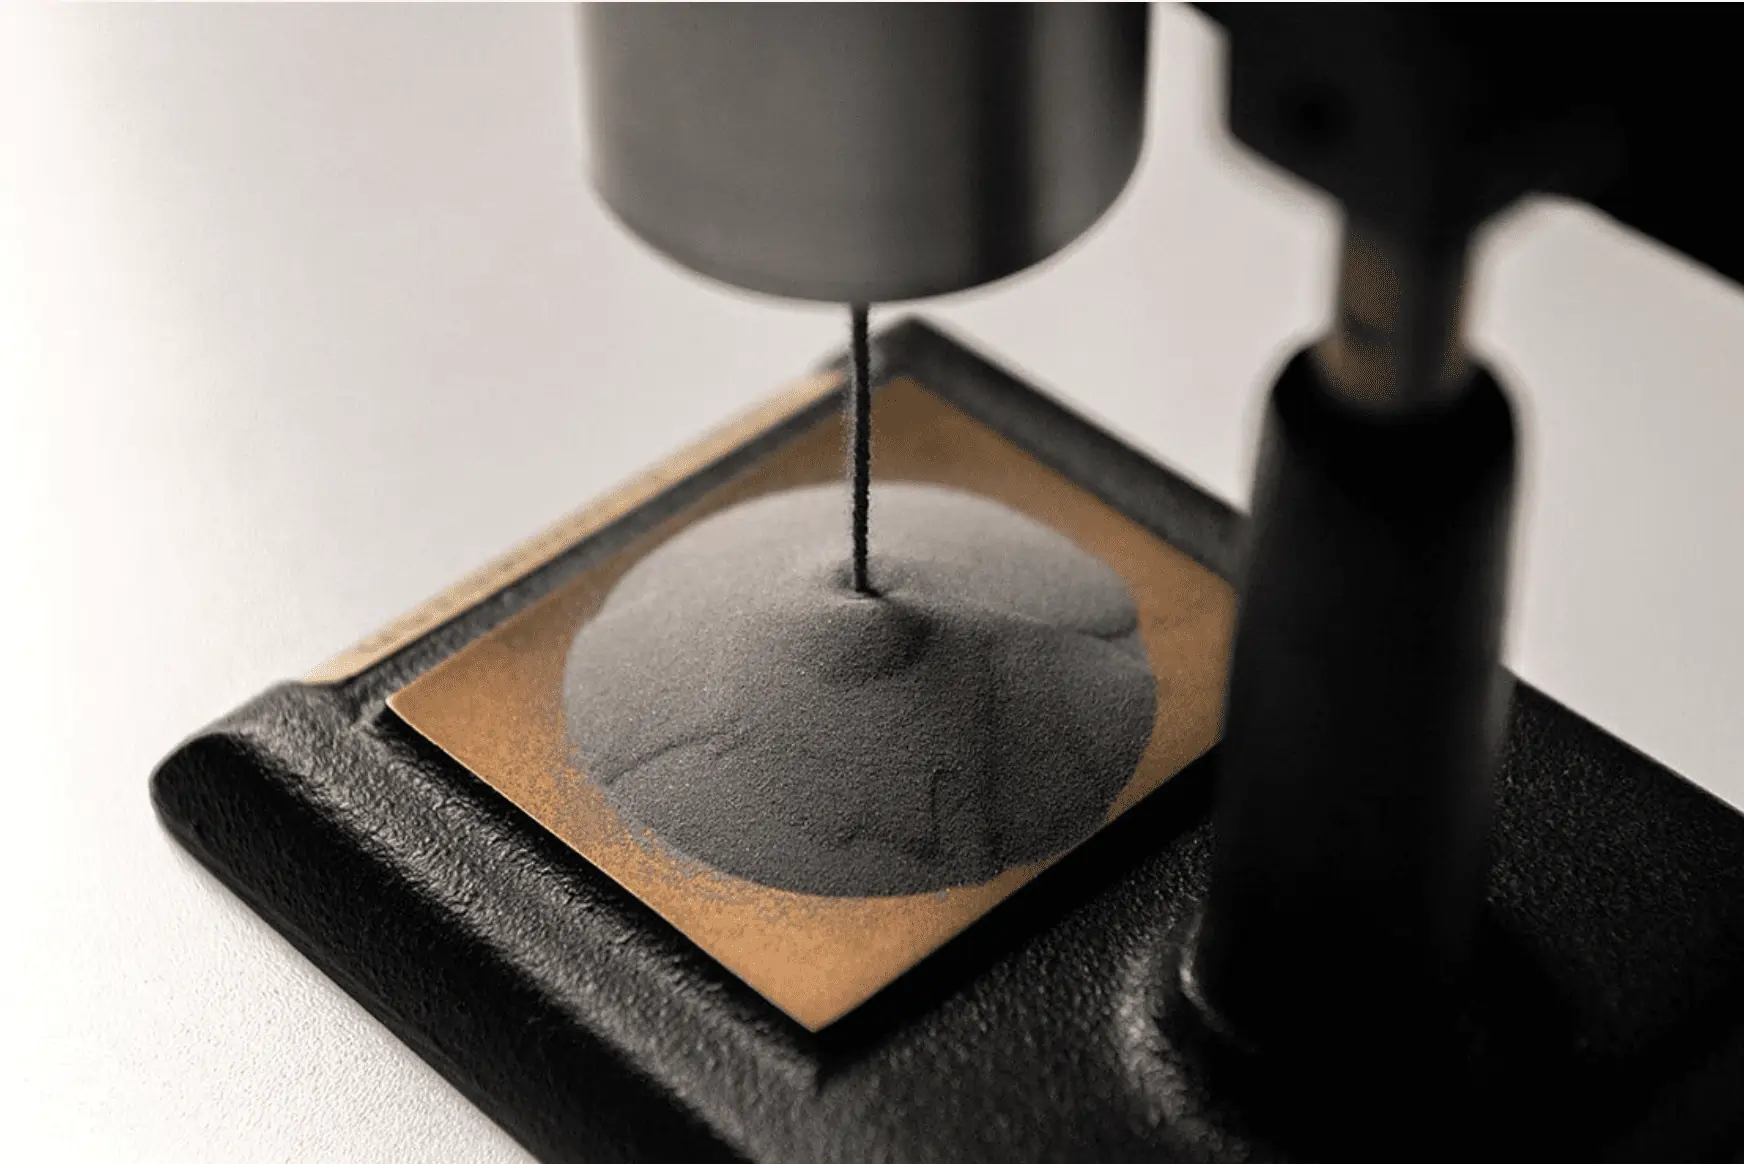
Tekna’s metal powders. Image courtesy of Tekna.
Tekna ayrıca toplam Q2 siparişlerinin CAD 19 milyon ($13.7 milyon) olduğunu bildirdi; bu, bir yıl önceki seviyenin iki katından fazla ve sipariş birikimi rekor CAD 28.5 milyon ($20.5 milyon) seviyesine ulaştı. Ancak bu büyümenin büyük kısmı Systems işinden, metal AM tozlarından gelmedi.
Haziran’da Tekna, yeni bir ABD kritik-mineraller müşterisinden yaklaşık CAD 11.5 milyon ($8.3 milyon) değerinde bir sipariş aldı. Müşteri, yüksek saflıkta toz formunda kritik bir mineral üretmek için iki plazma sistemi sipariş etti.
Tekna Enters H2 With Million in Cash
Tekna çeyrek sonunda CAD 18 milyon ($13 milyon) nakit ile kapattı. Şirket, bu yıl sadece CAD 1.5 milyon ($1.1 milyon) ile CAD 2 milyon ($1.4 milyon) arasında harcama yapmayı bekliyor ve büyük yeni yatırımlar olmadan büyüyebilecek üretim kapasitesine sahip olduğunu söyledi.
İleriye baktığında Tekna, 2030’a kadar çift haneli yıllık gelir büyümesi ve %15-20 EBITDA marjı hedeflemeye devam ediyor. Yönetim, daha yüksek savunma harcamaları, reshoring ve daha büyük müşteri siparişlerinin bu büyümeyi tetikleyebileceğini belirtti.
Metal AM için önemli olan, Tekna’nın birkaç havacılık ve savunma müşterisinin üretime geçtikçe daha fazla titanyum tozu satın almasıdır. Yazıcı satışları AM’nin nerede büyüdüğünü gösterirken, toz talebi bu yazıcıların gerçekte ne kadar kullanıldığını ortaya koyabilir.


