Temel Çıkarımlar
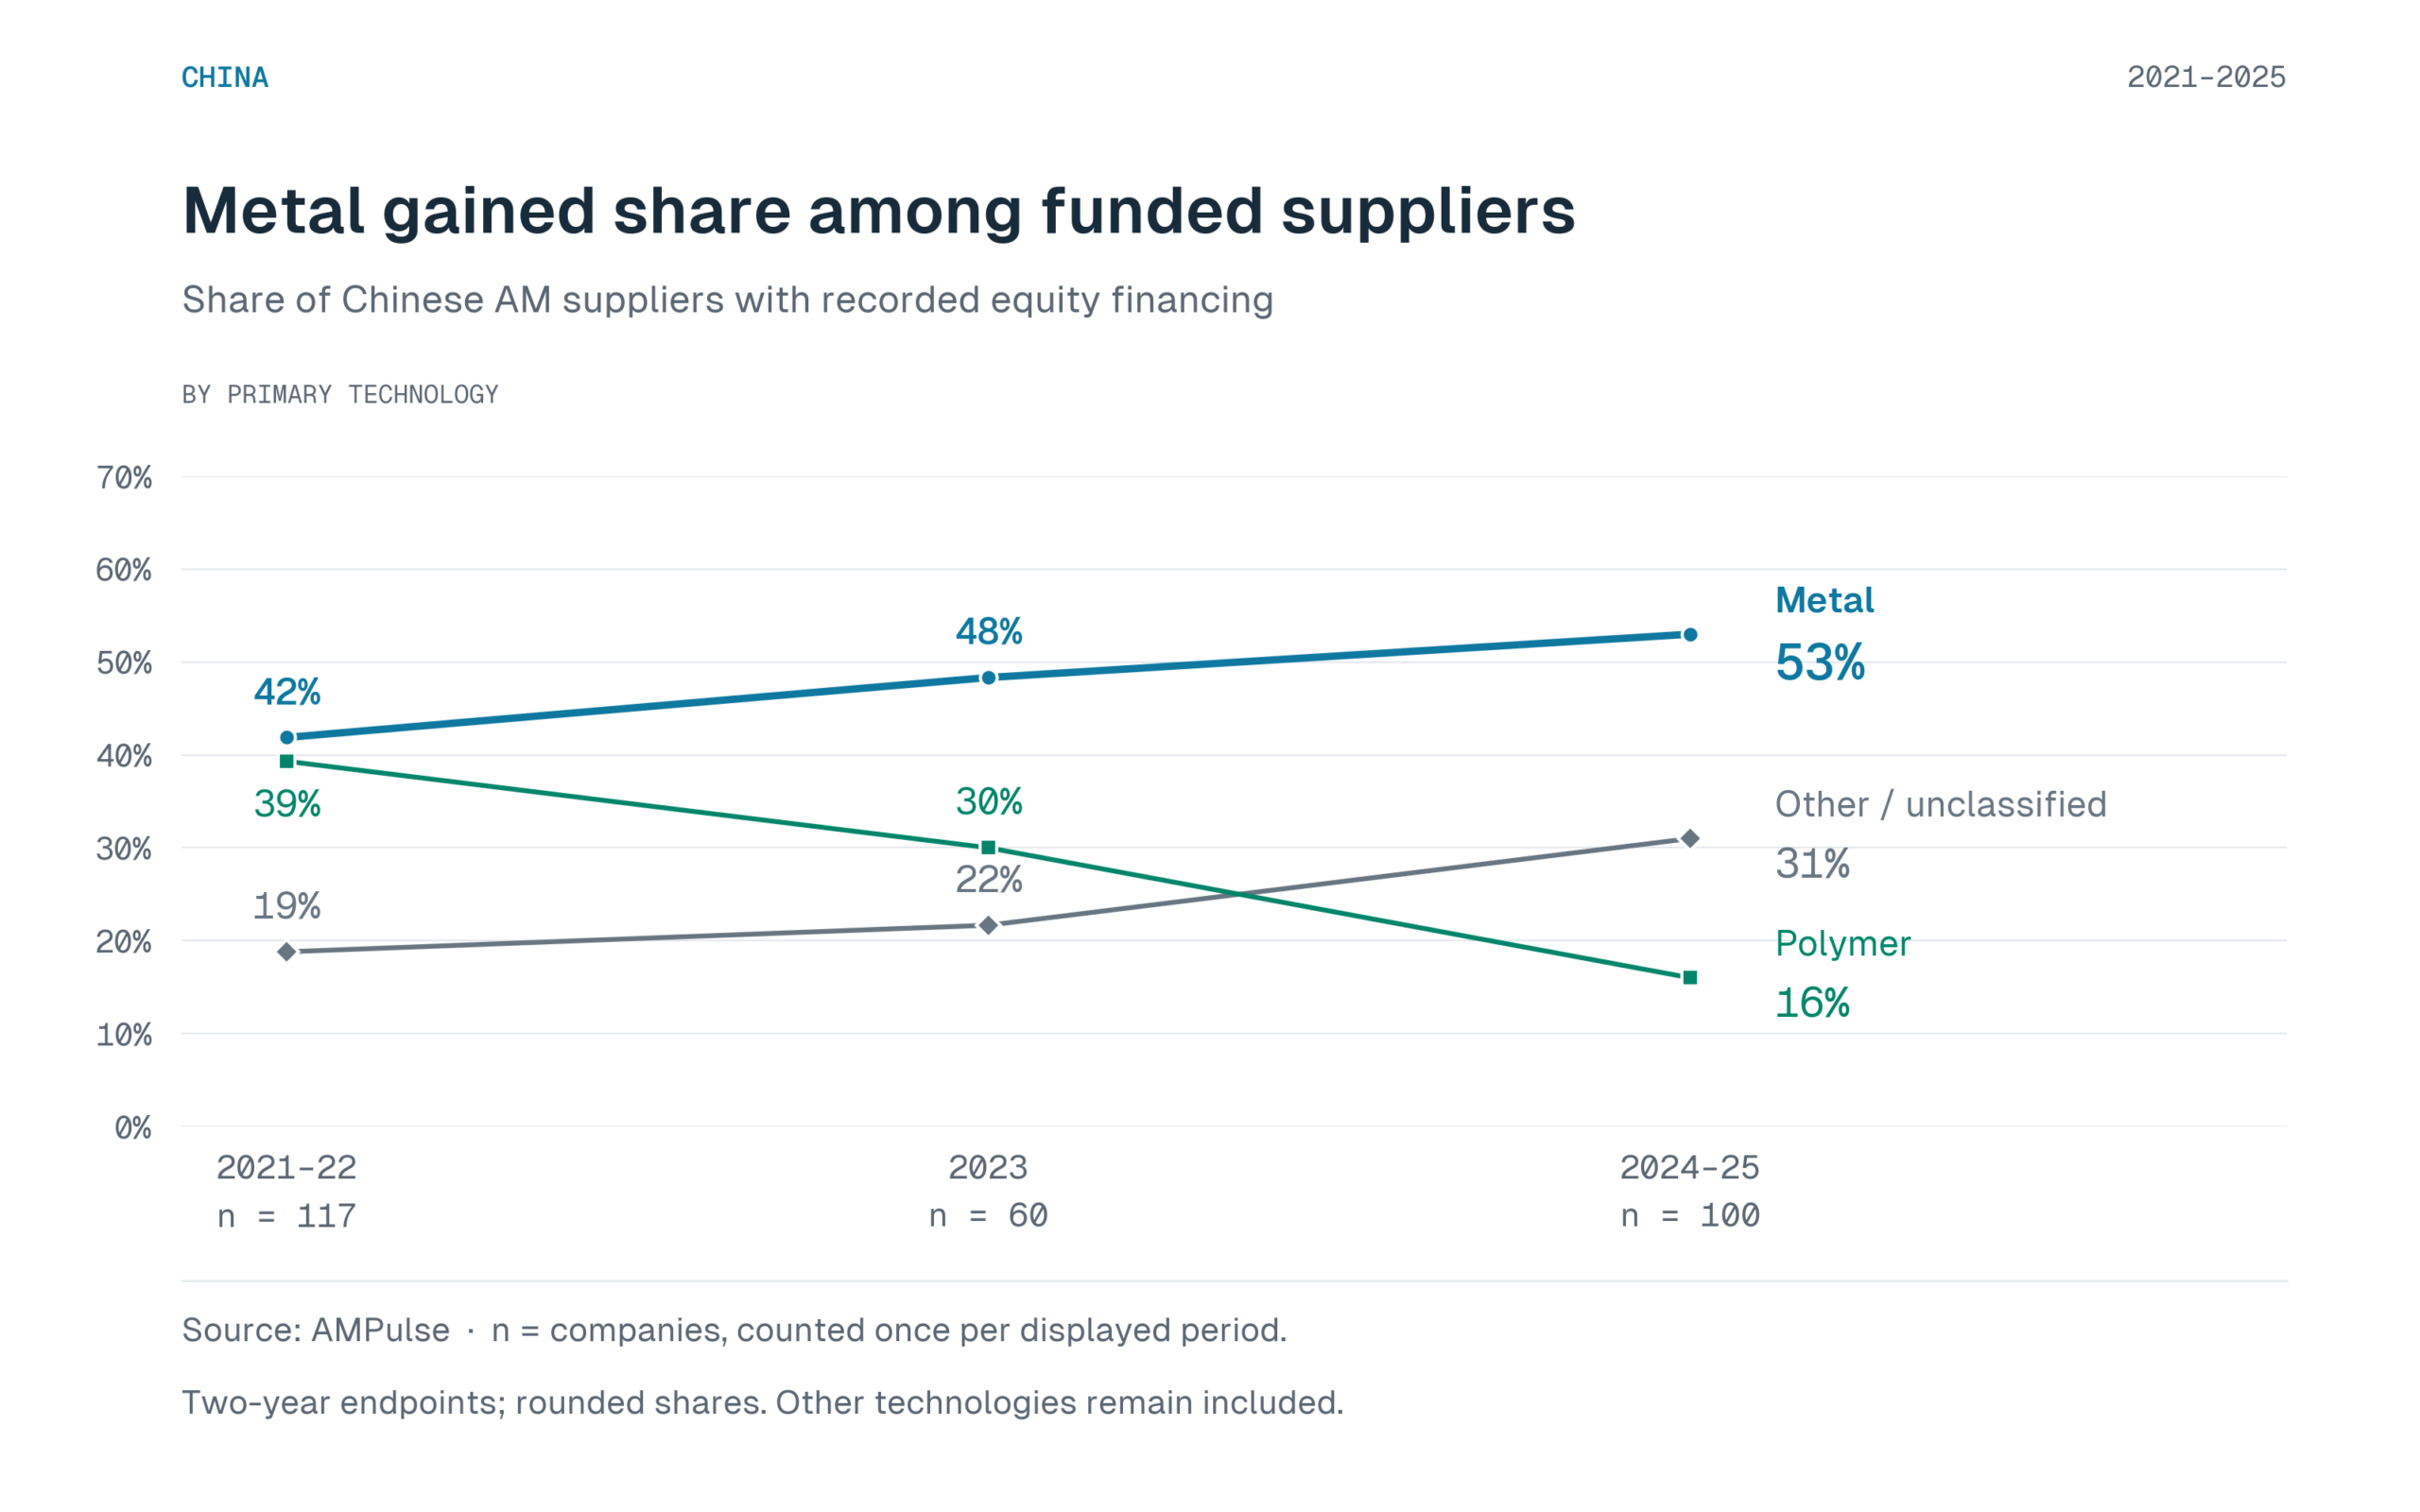
- Çin (2021-2025): Metal-tabanlı 3D-baskı firmaları, özkaynakla finanse edilen tedarikçilerin %42’sinden %53’e yükselirken, polimer-odaklı firmalar %39’dan %16’ya düştü.
- Amerika Birleşik Devletleri (2021-2025): Havacılık & savunma, yeni sermaye için hâlâ baskın sektördü; bu, X-Bow’un $105 M Series B yatırımı ve Lockheed Martin ile stratejik ortaklığıyla vurgulandı.
- Yatırımcı davranışı: ABD savunma devleri hem finansör hem de gelecekteki müşteri konumunda, Çin sermayesi ise giderek metal-eklem üreticilerine yöneliyor.
- Genel piyasa: Çin’de kaydedilen fonlu AM şirketi sayısı 117 (2021-22)’den 100 (2024-25)’e düştü; bu, yüksek-değerli metal teknolojileri etrafında bir konsolidasyonu gösteriyor.
Finansman Değişimlerinin Genel Görünümü (2021-2025)
Çin: Metal Öne Çıkıyor
AMPulse, Çinli eklem-üretim (AM) firmalarının özkaynak turları ni iki-yıllık periyotlarda izledi:
| Dönem | Toplam fonlu firma | Metal-odaklı | % Metal | Polimer-odaklı | % Polimer | Diğer/Tanımsız |
|---|---|---|---|---|---|---|
| 2021-22 | 117 | 49 | %42 | 46 | %39 | 22 (%19) |
| 2023 | 60 | 29 | %48 | – | – | 31 (%52) |
| 2024-25 | 100 | 53 | %53 | 16 | %16 | 31 (%31) |
Yorum: Metal AM’nin payı %11 puan arttı, polimer firmalar ise 23 puan düşüş gösterdi; bu, yatırımcıların daha yüksek marjlı, havacılık-grade metal baskı pazarını tercih ettiğini gösteriyor.
Amerika Birleşik Devletleri: Havacılık & Savunma Hâlâ Baskın
ABD’de fonlu AM şirketi sayısı genel olarak azalsa da, havacılık ve savunma girişimleri büyük turları çekmeye devam etti. En çarpıcı örnek, Mayıs 2025’te Series B turunu kapatan katı-roket-motor uzmanı X-Bow:
- Finansman tutarı: $105 M (önceki turlardan sonra toplam ABD finansmanı $97 M).
- Stratejik ortaklık: Lockheed Martin bir geliştirme anlaşması imzalayarak X-Bow’u katı-itici motorlar için bağımsız tedarikçi konumuna getirdi. Lockheed’in rolü hem sermaye sağlayıcı hem de gelecekteki müşteri olmak.
Diğer ABD sektörleri (ör. tüketici-grade polimer yazıcılar) yeni özkaynakta düşüş gördü; bu da yüksek-performanslı havacılık uygulamaları etrafında bir sektör yoğunlaşmasını pekiştiriyor.
Ayrışmanın Arkasındaki Sürücüler
Çin Pazar Güçleri
- Endüstri politikası: “Made in China 2025” yol haritası, metal AM’yi havacılık, otomotiv ve ağır-sanayi parçaları için önceliklendiriyor; devlet destekli risk sermayesi metal girişimlerine yönlendiriliyor.
- Tedarik-zinciri olgunluğu: Yerel metal toz üreticileri (ör. Hunan Sanhe) kapasiteyi artırarak hammadde maliyetlerini ≈ $150/kg (2021)’den ≈ $110/kg (2025)’e düşürdü.
- Konsolidasyon: Küçük polimer firmaları ya satın alınıyor ya da piyasadan çekiliyor; bu da fon havuzlarını küçültüyor.
ABD Pazar Güçleri
- Savunma harcamaları: FY 2025 savunma bütçesi, ileri üretim için $13 B ayırdı; bu, özellikle eklem-üretimle yapılan itki bileşenlerine odaklanıyor.
- Müşteri-yatırımcı örtüşmesi: Lockheed Martin ve Boeing gibi büyük OEM’ler, tedarik-zinciri dayanıklılığını güvence altına almak için niş AM girişimlerine ortak yatırım yapıyor.
- Teknoloji olgunluğu: Metal lazer toz yatak eritimi (LPBF) ve yönlendirilmiş enerji birikimi (DED), havacılık parçaları için TRL 7-8 seviyesine ulaştı; bu da daha büyük sermaye yatırımlarını haklı çıkarıyor.
Finansman Trendlerinin Karşılaştırması
| Açıklama | Çin | Amerika Birleşik Devletleri |
|---|---|---|
| Baskın teknoloji | Metal AM (fonlu firmaların %53’ü) | Havacılık-grade metal AM (sermayenin çoğunluğu) |
| Polimer AM eğilimi | %39’dan %16’ya düşüş | Küçük, parçalanmış |
| Yatırımcı tipi | Devlet-bağlantılı VC’ler, kurumsal fonlar (ör. China Aerospace) | Savunma devleri (Lockheed Martin, Boeing) ve geleneksel VC’ler |
| Tipik tur büyüklüğü | $5-15 M (seed-Series A) | $30-120 M (Series B-C) |
| Stratejik sonuçlar | Yüksek-değerli metal parçalar etrafında konsolidasyon | Savunmada arz-talep dikey entegrasyonu |
CNC Freze & Hibrit Üretim İçin Sonuçlar
- Hibrit iş akışları, CNC çıkarma ile metal AM’yi birleştirerek, Çin’de karmaşık metal baskıların geleneksel freze ile daha sıkı toleranslarla tamamlanmasını sağlıyor.
- ABD’de savunma-destekli metal AM girişimlerinin artışı, CNC takım-üreticilerini (ör. DMG Mori) entegre AM-CNC platformları geliştirmeye yönlendiriyor; bu platformlar havacılık sertifikasyon yollarını hedefliyor.
Özet
2021-2025 arasında Çin eklem-üretim finansmanı metal-tabanlı çözümlere kaydı, polimer girişimler ise payını kaybetti. Amerika Birleşik Devletleri’nde ise havacılık ve savunma, büyük ölçekli özkaynakların başlıca çekim merkezleri olmaya devam etti; bu, X-Bow’un $105 M Series B yatırımı ve Lockheed Martin ile ortaklığıyla örnekleniyor. Pasifik’in iki yakasındaki yatırımcılar, yüksek-değerli, görev-kritik parçalar vaat eden teknolojilere sermaye yönlendirerek, AM ile geleneksel CNC süreçlerinin daha sıkı bir şekilde birleşmesini ve ileri üretim için küresel tedarik zincirinin yeniden şekillenmesini sağlıyor.


